回炉 02|A 社招股书,一本给 ToB 产品经理的优质教科书
投资人读招股书,算它值多少钱;ToB 产品经理读招股书,学它怎么把一门生意讲清楚。
10 月 26 日,Anthropic 向美国证监会递交了上市申请,股票代码 ANT。这份招股书三百多页,光风险因素就有九十多页。11 月初,它又递交了修订版,补上了第三季度的数字。
这几天的讨论几乎都围着一个问题转:值不值那么多钱?
估值是投资人的事。我读完的感受是:这是我见过最好的一本 ToB 产品教科书。
ToB 产品经理平时最难的几件事:指标怎么定义才说服得了老板和客户,产品故事怎么讲,产品线怎么规划,客户怎么分层。这份招股书,几乎每一页都在做这几件事,而且是在律师和监管的盯防下做的,每一个数字都得经得起追问。
所以这一篇,我不算估值,只上四节课。
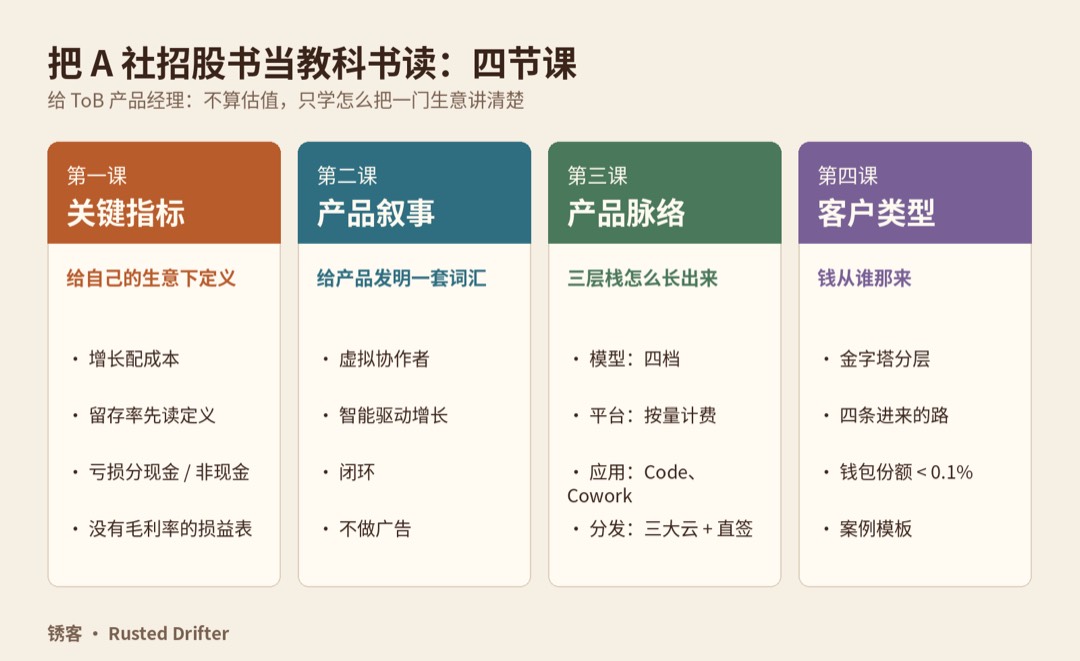
第一课:关键指标——学会给自己的生意下定义
招股书开篇就把财务叙事压成三个词:增长、算力效率、经营效率。每个词都配了一个能上标题的数字。我挑五组对 ToB 产品经理最有用的。
1. 增长:看高度,看斜率,也看利润率
- 2026 年上半年收入 163 亿美元,去年同期 12 亿,约 14 倍。
- 第二季度单季 116 亿美元,同比增长 1368%。
- 同一个季度,GAAP 经营利润率是 8%;一年前是 -152%。
- 修订版补上的第三季度:单季 170 亿美元,同比增长 1127%,环比约 47%;前三季度合计 332 亿,是 2025 年全年(46 亿)的 7 倍多。
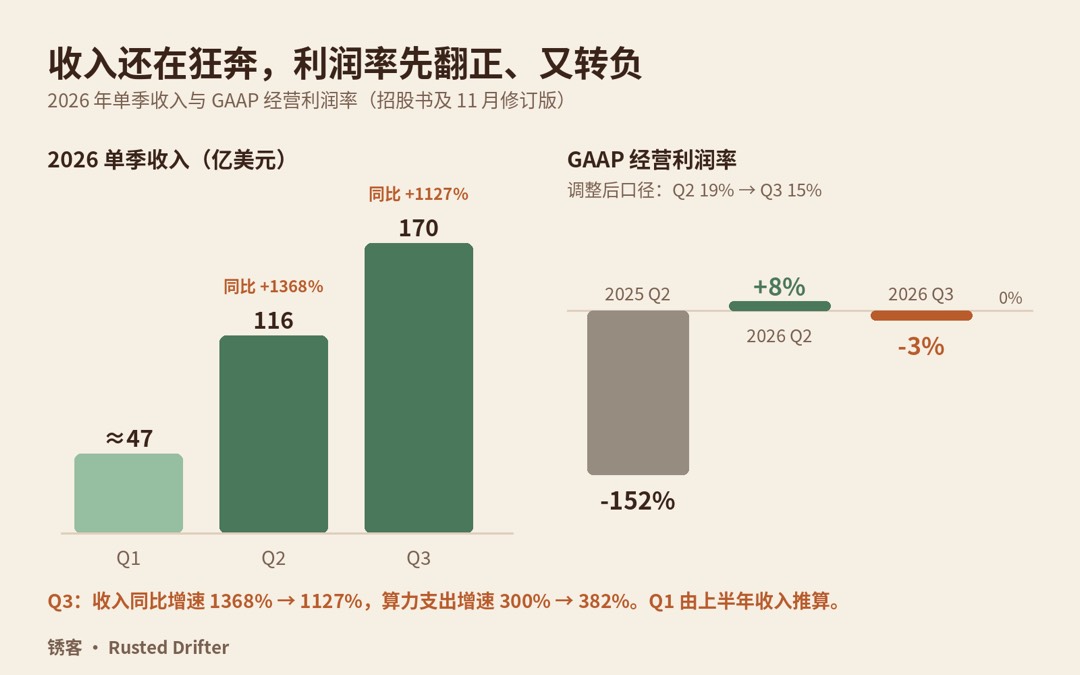
光说“增长很快”没有说服力,很多公司靠烧钱也能涨。这份招股书真正想让人记住的,是增长和利润率同时往好的方向走。它还给了一组对比:收入增长 1368%,算力与基础设施支出只增长了 300%。这就是在正面回应外界那个最大的质疑:“AI 公司烧算力,永远不赚钱。”
但修订版补上的第三季度,让这组对比变了味:收入同比增速从 1368% 降到 1127%,算力支出增速却从 300% 升到 382%。GAAP 经营利润率回到了 -3%,单季亏了约 5.7 亿;调整后利润率也从 19% 降到 15%。
招股书给的原因很直白:需求超过了长期算力的供给,只好去买短期算力,而短期算力“目前贵得多”;另外还有一笔约 20 亿美元的一次性非现金费用。
一个季度的亏损说明不了太多,但它提醒我们:增长的斜率在变缓,成本的斜率在变陡,两条线随时可能交叉。
ToB 产品经理的笔记:汇报增长时,别只放一条往上走的收入线。把“成本增速”放在旁边,让人看到这条线是健康的;而当它不健康时,自己先说出来。
2. 留存率 900%:先读定义,再读数字
净收入留存率(NRR)约 900%。做过 SaaS 的人知道,120% 到 130% 已经算优秀。
但招股书老老实实写了算法:
- 拿客户最近一个季度的收入,和它一年前同一个季度比;
- 一年前每月至少付过 1 美元,才算进来;
- Claude Pro 和 Max 这些个人订阅,不算在内。
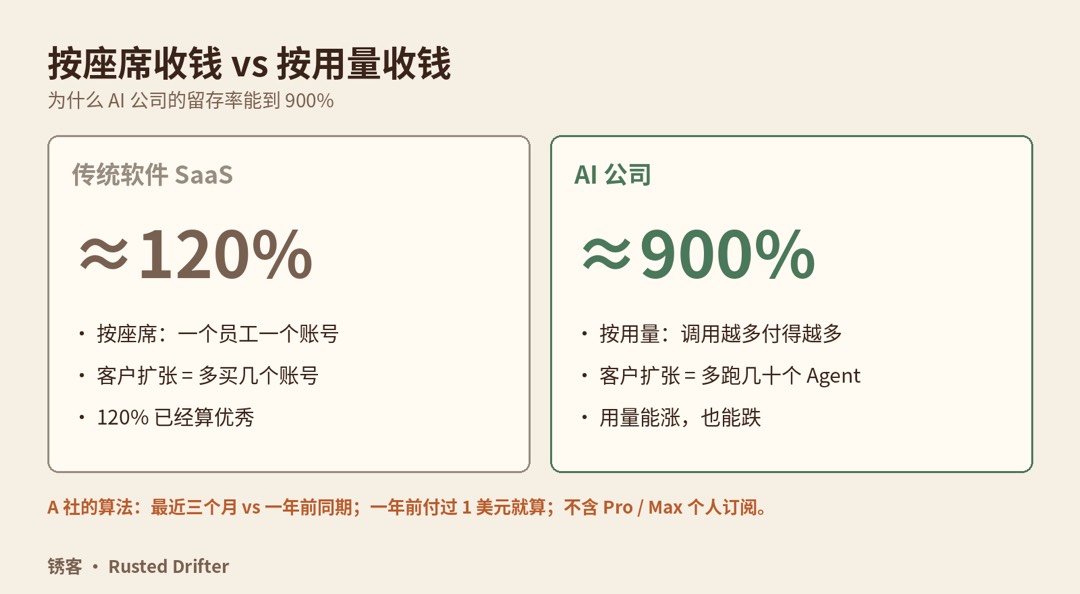
这个定义告诉我们两件事:第一,900% 是爆发期、小基数的产物,招股书自己也写了“增速会下降,可能比预期下降得更快”;第二,AI 生意的扩张方式和传统软件完全不同。传统软件按座席收钱,客户扩张就是多买几个账号;AI 按用量收钱,客户从一个场景试用,到几十个 Agent 跑在生产环境里,付的钱能翻好几倍。
收入结构也印证了这一点:按量付费占 80%,订阅只占 20%。
ToB 产品经理的笔记:任何一个漂亮的指标,都要配上它的定义。你给老板汇报“留存率”时,敢不敢把分子分母写出来?写出来的那个,才是能长期用的指标。
3. 亏损 807 亿:分清现金和非现金
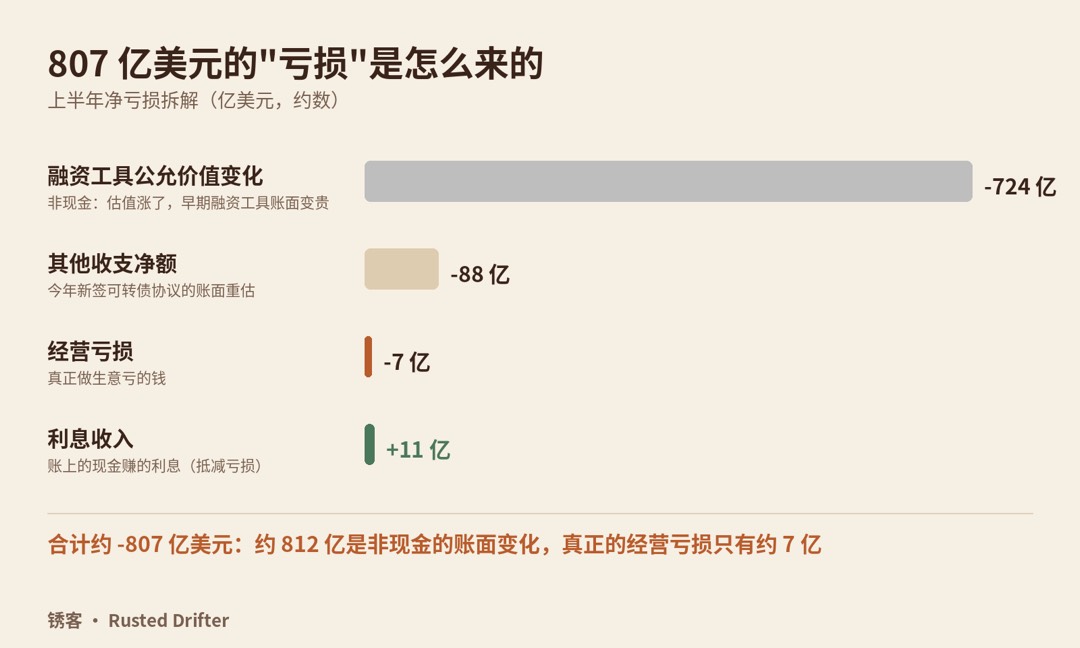
上半年净亏损约 807 亿美元,很多报道直接拿它做了标题。
拆开看,其中约 724 亿是可转换债券、衍生负债和 SAFE 的公允价值变化。原文的解释是:主要因为未偿可转债的公允价值随公司估值上涨而上涨。说白了,估值涨得越快,账面亏得越多。这是会计处理,不是钱真的流出去了。
真正的经营亏损只有约 7 亿,第二季度单季已经经营盈利 10 亿;账上的现金还赚了约 11 亿利息。
剩下约 88 亿,记在“其他收支净额”里。这一项在 2026 年以前几乎为零。按招股书非 GAAP 调节表的拆分,它主要也是融资工具的账面变化:今年新签的一批可转债购买协议,在确认和重新计量时产生了约 94 亿的损失,被约 7 亿的认股权收益部分抵消。所以这 88 亿和那 724 亿是同一类东西:估值涨了,融资合同在账面上变贵了,同样没有真金白银流出去。
到了修订版,前九个月净亏损扩大到约 1040 亿,其中约 943 亿仍是同一类公允价值变化。估值还在涨,账面亏损也就还在涨。
ToB 产品经理的笔记:看任何数字,先问一句“它是怎么算的”。自己产品的数据也一样:日活涨了,是真实用户,还是一次推送拉起来的?
4. 算力:一张没有“毛利率”的损益表
这是整份招股书最有意思的设计。
一般科技公司的损益表,按“营业成本、研发、销售、管理”列支出,再算出毛利率。Anthropic 换了一种列法:按资源类型列,分成算力与基础设施、人员、销售营销与合作、其他。全文没有披露传统意义上的毛利率。
它的理由是:算力是“一个可互换的统一资源池”,训练、研究、服务客户、内部使用都从这个池子里取,硬拆成“成本”和“研发”反而失真。
上半年,算力支出已经降到收入的 55% 左右。而 2023 年,这个数是收入的十倍以上。
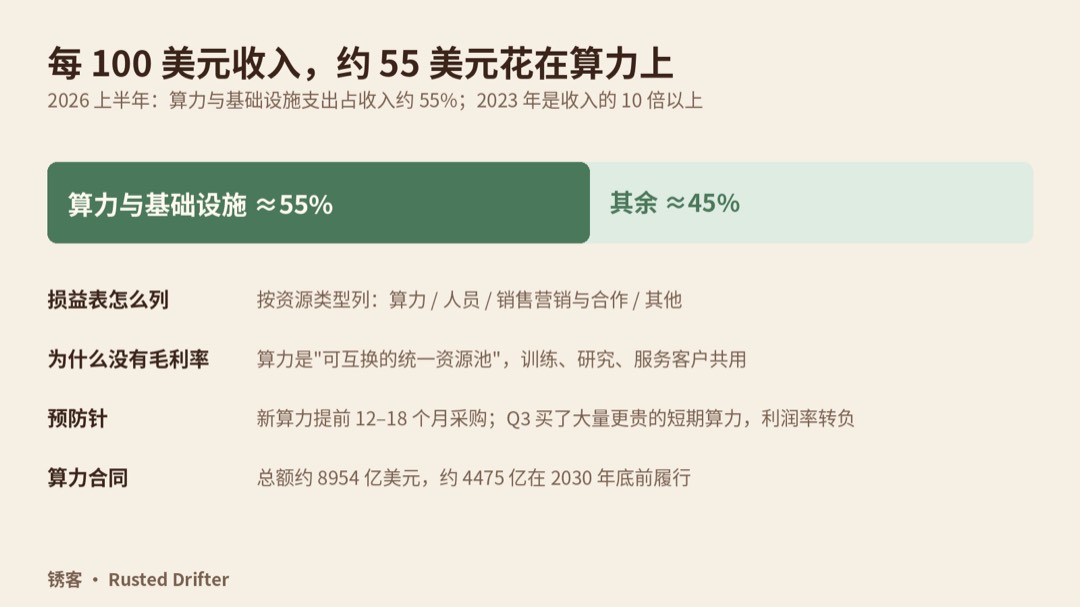
它还主动给利润率“打了预防针”:新算力要提前 12 到 18 个月采购,一上线就开始计费,但它支撑的收入要晚些才到。所以新算力上线的那几个季度,利润率可能会被压缩。
这支预防针,第三季度就应验了:单季的短期算力支出约 50 亿美元,而上半年加起来才约 15 亿,经营利润率随之转负。
修订版里,它签下的算力合同总额约 8954 亿美元,其中约 4475 亿要在 2030 年底前履行,未来 12 个月就要付约 698 亿。这是一家每年收入几百亿、却签了近万亿算力合同的公司。
ToB 产品经理的笔记:AI 产品每一次调用都在花真金白银。这也是为什么所有 AI 会员都有额度、有窗口、有分档,我在口搓 02 里吐槽过的五小时额度,根子就在这里。另外,主动说出坏消息,是建立信任最便宜的方式。
5. 两个 AI 原生公司才有的指标
- 人均收入:过去 12 个月人均超过 660 万美元,一年前是 140 万。收入涨了约 12 倍,员工只多了不到 2 倍。大型软件公司一般在 50 万到 100 万美元。
- 自己吃自己的狗粮:2026 年 9 月,公司代码库里 90% 以上的贡献由 Claude 完成;每位工程师的日均代码量是 2024 年的 45 倍以上。
还有两个容易被忽略、但特别“产品”的细节:
- 新模型就是收入。第三季度超过 80% 的收入,来自过去 6 个月内发布的模型。客户追最新版,也意味着一旦版本节奏慢下来,收入会很快反应。
- 季节性被主动写了出来。2025 年底的圣诞假期两周,客户总花费比前两周下降了约 20%,因为很多公司封版。按量付费,会把客户工程师的休假日历直接写进你的财报。
第二课:产品叙事——给你的产品发明一套词汇
这份招股书最有产品经理味道的地方,是它发明并反复使用了一套自己的词汇。
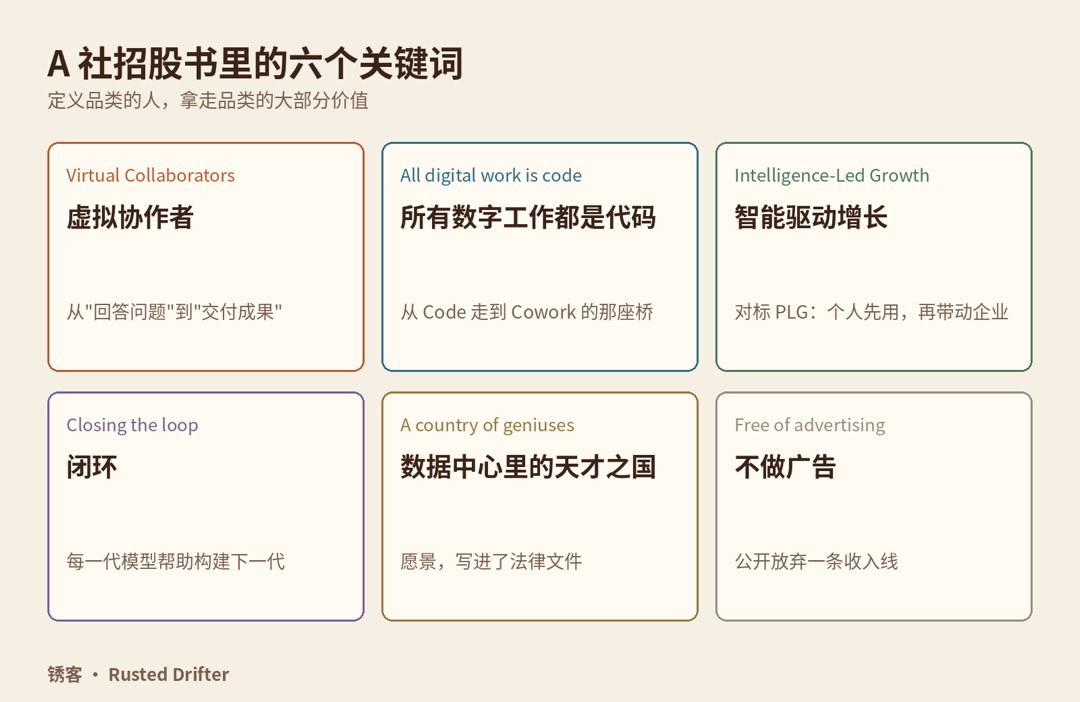
“虚拟协作者”(Virtual Collaborators)。这是全书的核心概念:一个带着组织授予的权限、系统连接和上下文,能连续工作几小时到几天的 AI。它把产品定位从“回答问题”升级成了“交付成果”。
“所有数字工作,归根结底都是代码的一种表达。”这句话是从 Claude Code 扩展到 Claude Cowork 的逻辑桥梁:会写代码,就能做一切知识工作。
“智能驱动增长”(Intelligence-Led Growth)。对标 SaaS 的“产品驱动增长”:模型够强,个人先用起来,再自下而上带动整个企业。
“闭环”(closing the loop)。每一代模型都在帮助构建下一代:跑实验、造训练数据、自动化评测、写代码。招股书称之为前沿 AI 最重要的结构性优势之一。
“数据中心里的天才之国”。这是 Dario Amodei 早年文章里的说法,现在写进了法律文件。
“不做广告”。这一条在创始人公开信里。理由是:广告一旦进入收入目标,就会产生优化用户时长的压力。写进上市文件,等于公开放弃了一条可能很大的收入线。
说到这封信:招股书封面后面那 8 页整页图,不是宣传画,而是七位联合创始人联名写给投资人的公开信。信里有一句我很喜欢的话:“永远不要让公司的价值,比它实际值的多一美元。”一家估值惊人的公司,在上市信里主动给预期降温,这本身就是一种叙事。他们管这叫 anti-sell,反向推销。
ToB 产品经理的笔记:
- 定义品类的人,拿走品类的大部分价值。“虚拟协作者”不是一个功能,是一个品类名。你的产品有没有一个能让客户在内部汇报时直接引用的词?
- 叙事要有一座桥。从“会写代码”到“能做一切知识工作”,中间那句“所有数字工作都是代码”就是桥。产品线要扩张时,先想清楚这座桥。
- 说清楚你不做什么。“不做广告”“有时会选择走得更慢”,比“我们什么都能做”可信得多。
第三课:产品脉络——一个三层的栈,怎么一层层长出来
把招股书里散落的产品信息拼起来,能看到一个很清楚的结构:模型、平台、应用三层,外加分发和新方向。
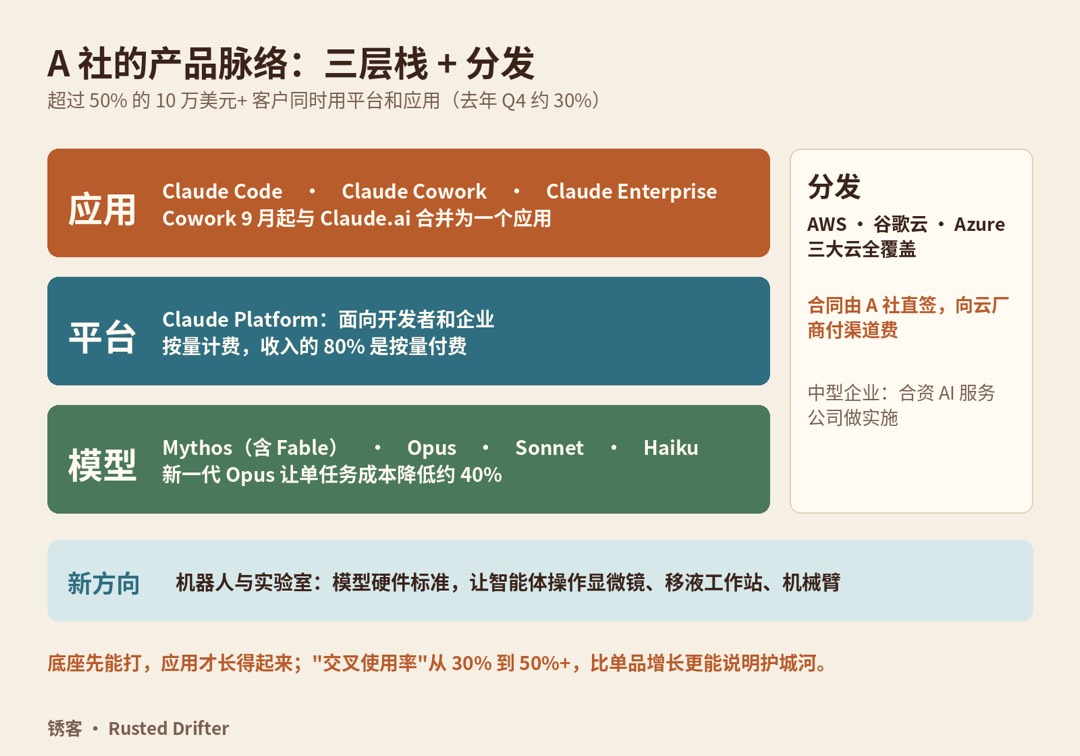
底层是模型。招股书写明了四档:Mythos(含 Fable)、Opus、Sonnet、Haiku。从最强到最便宜,覆盖不同的价格和场景。每一代新模型都在降低单任务成本,比如 Opus 5.5 让客户单任务成本比 Opus 5 降低约 40%。降价不降利润:单价下降,用量上升,扩散加快。
中间是平台。Claude Platform,面向开发者和企业,按量计费,是那 80% 按量收入的主要来源。
上层是应用。两条主线:
- Claude Code:被定位为“对企业 AI 的影响,堪比第一批对话式助手”。招股书点名了一个案例:NASA 工程师用它规划并编写了毅力号火星车的导航指令。
- Claude Cowork:今年 1 月以研究预览发布,截至 9 月底的采用速度,已经超过 Claude Code 在同期的表现;9 月起和 Claude.ai 合并成了一个应用。
三层之间是打通的。第三季度,超过 50% 的 10 万美元以上客户,同时在用平台和至少一个自有应用;去年第四季度,这个比例约 30%。这说明“平台 + 应用”的一体化在起作用,也意味着它和下游应用公司的竞合会越来越多。招股书在竞争章节里直接承认:可能会在部分品类和企业软件公司竞争。
分发上,它做了一个很聪明的选择。AWS、谷歌云、微软 Azure 三大云全覆盖,但客户合同由 Anthropic 直签,再向云厂商付渠道费。这样既借了云厂商的渠道,又保住了定价权、避免了渠道冲突。此外,它还和私募机构合作成立了一家 AI 服务公司,专门服务中型企业。
新方向是机器人和实验室。它提出了一个“模型硬件标准”,让 AI 智能体可以操作显微镜、移液工作站和机械臂。
ToB 产品经理的笔记:
- 先有一个能打的底座,再往上长应用。Claude Code 的爆发,建立在模型本身写代码足够强的基础上。底座不行,上层应用再漂亮也撑不住。
- “交叉使用率”是平台型产品最该盯的指标。同时用平台和应用的客户比例,从 30% 涨到 50% 以上,比任何单一产品的增长都更能说明护城河在变宽。
- 借渠道,不让渠道。借云厂商卖货,合同自己签,这一条值得每个和大渠道合作的 ToB 产品抄下来。
第四课:客户类型——钱从谁那来,怎么一层层往上走
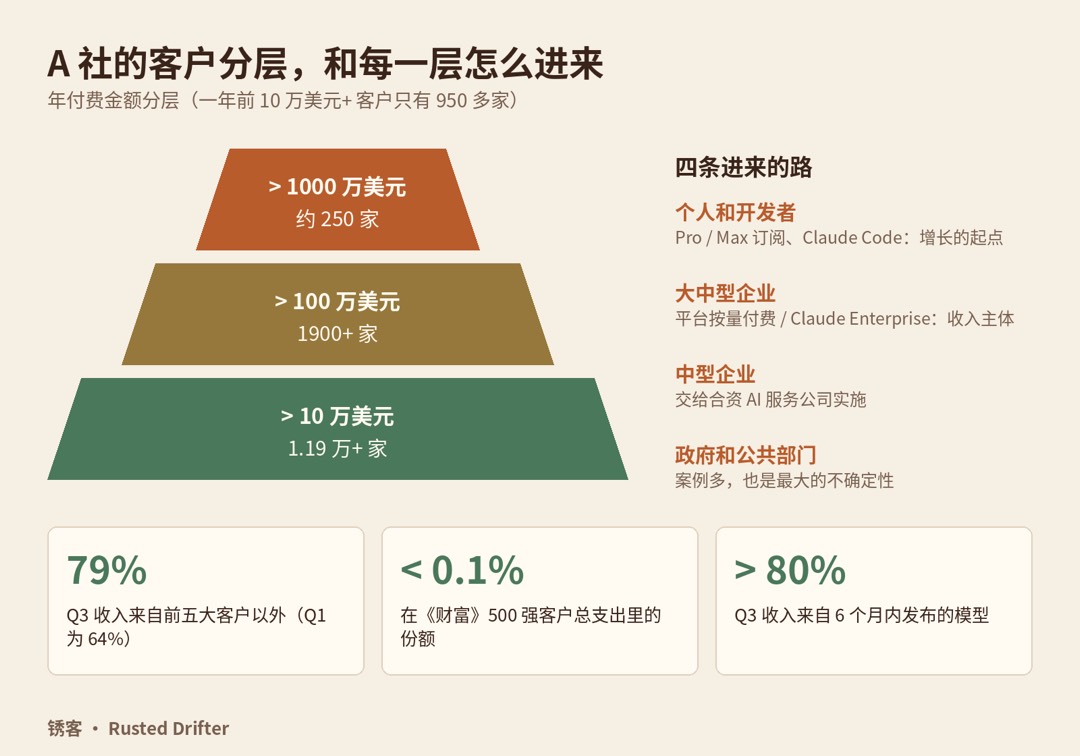
1. 一座金字塔
- 年付费超过 10 万美元的客户,1.19 万家以上,一年前是 950 多家;
- 超过 100 万美元的,1900 多家;
- 超过 1000 万美元的,约 250 家。
2. 四类客户,四条进来的路
把招股书的信息拼起来,大致能看到四类客户:
- 个人和开发者:Pro、Max 订阅,以及用 Claude Code 的工程师。他们是“智能驱动增长”的起点,先在个人层面用起来。注意,这部分订阅被排除在 900% 的留存率之外。
- 大中型企业:通过平台按量付费,或者整体采购 Claude Enterprise。这是收入的主体。
- 中型企业:自己没有能力落地,就交给那家合资的 AI 服务公司去做实施。
- 政府和公共部门:有很多案例,比如犹他州 10 个州机构用它更新公共服务软件;但也是最大的不确定性,下面说。
3. 渗透率:天花板还很高
超过一半的《财富》500 强已经是它 10 万美元以上的客户。但 Anthropic 的收入,平均只占这些公司总支出的 0.1% 不到,前 10 大客户也不到 1%。
这是标准的“天花板还很高”的讲法,但也确实是 ToB 生意最该看的一个数:不是你有多少客户,而是你在每个客户的钱包里占多大份额。
4. 集中度:从一个大客户,到一万个大客户
第三季度,有 79% 的收入来自前五大客户以外,第一季度这个数是 64%;前九个月,没有任何单一客户超过总收入的 10%。
但往回看,2023 年有一位“客户 C”占了 43% 的收入;2025 年上半年,“客户 B”占了 18%。从靠一个大客户活着,到客户分散在一万多家企业,这是一家 ToB 公司长大的标准路径。
5. 20 页客户案例:一个可以直接抄的模板
招股书里有 20 页客户案例,每页一家客户,用的是同一个模板:客户 Logo、“从哪一年开始合作”、一个标题、三个结果指标、背景与影响、一句高管引语。
以礼来(Eli Lilly)为例:5 万多名员工可以使用 Claude Enterprise,推广后使用规模扩大了 5 倍,关键职能部门超过 85% 的员工在用;今年 4 月,它成为第一家向全员开放 Claude 的大型药企。
这组案例覆盖保险、金融、医药、零售、电信、软件等行业,用来支撑“广泛采用”这个论点。
ToB 产品经理的笔记:
- 客户分层,要同时写清楚“每层怎么进来”。金字塔只是结果,进来的路径才是你能设计的东西。
- 盯“钱包份额”,不只盯客户数。
- 案例要有模板。三个指标、一句引语、一个时间点,比一篇长长的客户故事更好传播。下次做客户案例,直接照这个格式写。
📮 想看完整版?
这一篇只摘了对 ToB 产品经理最有用的部分。招股书里还有很多值得细读的内容:五类股票的治理结构、七位创始人的公开信全文要点、六条在别家招股书里几乎不可能出现的风险披露、整份文件的配图在说什么,以及关键段落的中英对照。
我整理了一份更完整的 A 社招股书深度解析。关注「锈客」,在后台回复「招股书」,或者直接私信小编,就可以领取。
写在最后:ToB 产品经理的五条笔记
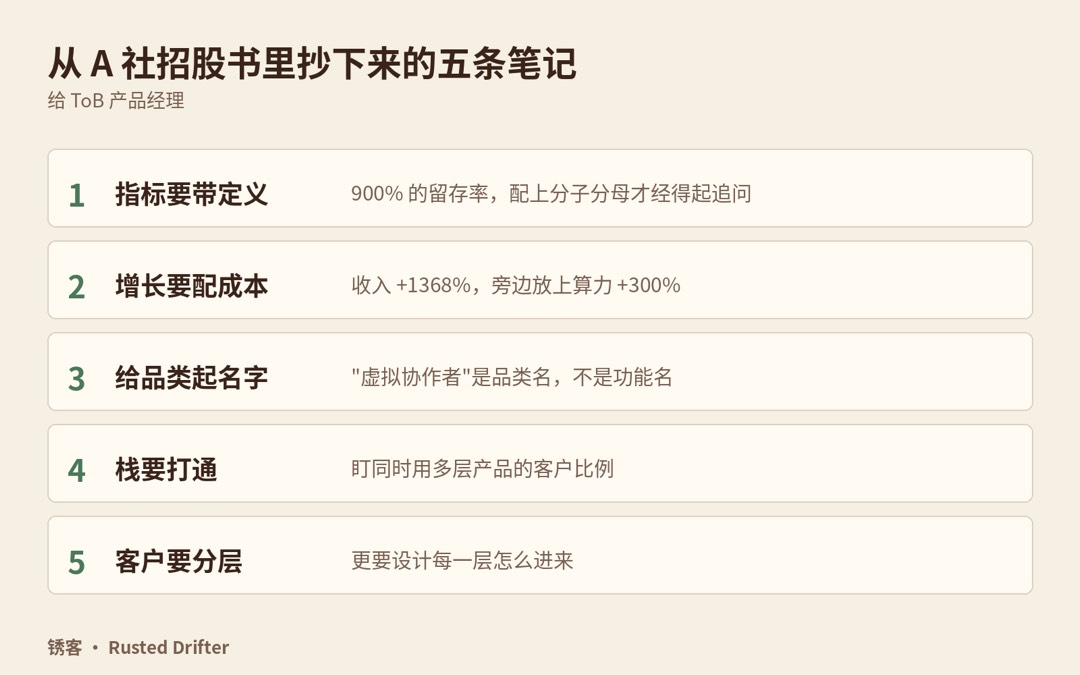
- 指标要带定义。漂亮的数字配上分子分母,才经得起追问。
- 增长要配成本。收入线旁边放一条成本线,才是健康的增长。
- 给品类起名字。能被客户在内部汇报里直接引用的词,比十个功能都值钱。
- 栈要打通。盯“同时用多层产品的客户比例”,它比单品增长更能说明护城河。
- 客户要分层,更要设计每层怎么进来。
招股书不是写给产品经理的。但它是一家公司在最严格的审视下,把自己的生意从头到尾讲一遍。ToB 产品经理每天想讲清楚的那些事,它都讲了一遍,而且每个数都得经得起律师的追问。
这就是为什么我说,它是一本教科书。
锈了,还在路上。
参考资料(核对日期 2026-11-03)
- Anthropic, PBC:Form S-1 注册声明(2026-10-26),含创始人公开信、MD&A、客户案例与风险因素
- Dario Amodei:Machines of Loving Grace(2024)
- HackerNoon:对 Anthropic 招股书收入、留存率与亏损构成的解读
- Finimize:Three takeaways from Anthropic's S-1
- The VC Corner:Anthropic S-1 拆解,含算力合同与治理结构
- CNBC、NBC News 关于 Anthropic 上市与估值的报道(2026)